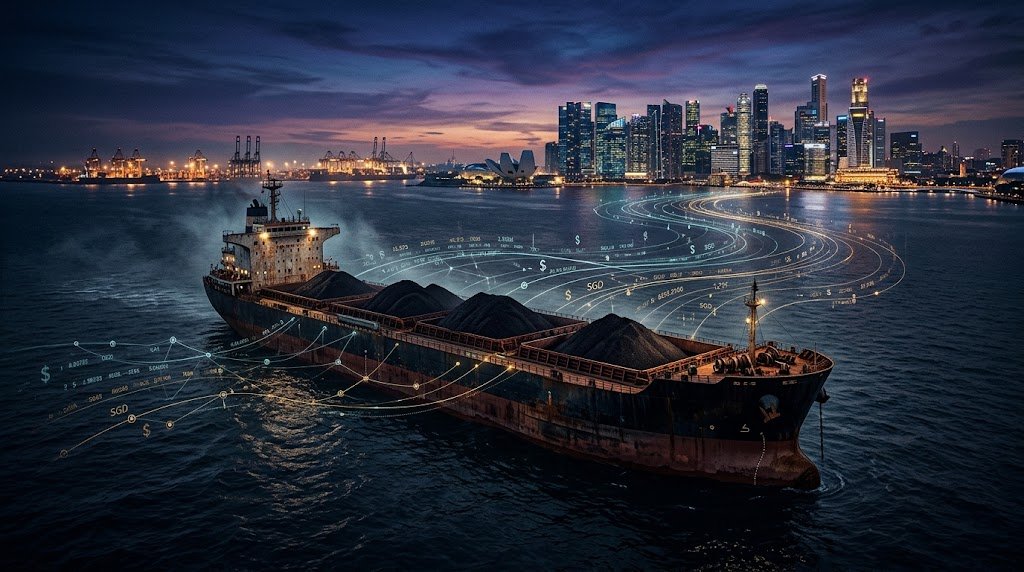
Sebuah anomali besar kembali terkuak ke muka publik. Kementerian Energi dan Sumber Daya Mineral (ESDM) membeberkan fakta mencengangkan: sebanyak 50 hingga 60 juta ton batu bara transit Singapura setiap tahunnya. Sebagai negara pulau dengan konsumsi domestik batu bara yang nyaris nihil dan pembangkit listrik yang didominasi gas alam, angka puluhan juta ton tersebut jelas bukan untuk dibakar di tungku-tungku energi Singapura.
Singapura tidak sedang menimbun emas hitam untuk menghidupi warganya. Negeri jiran itu menjalankan fungsi klasik yang telah berlangsung puluhan tahun: menjadi pelabuhan bayangan (transshipment hub) sekaligus suaka transaksi finansial (paper trading hub).
Dalam kacamata nalar warga, pengakuan regulator ini mengonfirmasi tabir gelap yang selama ini membayangi tata kelola komoditas ekstraktif kita. Fenomena transit ini adalah simpul pertemuan dari dua kejahatan struktural yang saling berkelindan: rekayasa finansial berupa transfer pricing SDA dan penyelundupan fisik di perairan lepas melalui modus kencing di laut. Di balik dua modus operandi inilah, potensi kekayaan negara senilai ribuan triliun rupiah menguap tanpa pernah menyentuh kas kesejahteraan rakyat.
Thesis: Anatomi Kejahatan Bernilai Rp16.144 Triliun
Kalkulasi atas hilangnya hak publik dari sektor ekstraktif bukan sekadar histeria angka. Berbagai kajian independen dan penelusuran aliran dana gelap (illicit financial flows) mencatat bahwa potensi kerugian negara akibat pelarian keuntungan ekspor sumber daya alam secara akumulatif menembus angka fantastis: Rp16.144 triliun. Angka ini setara dengan hampir lima kali lipat total belanja APBN Indonesia dalam setahun.
Bagaimana mungkin kekayaan sebesar itu raib dari radar otoritas fiskal? Jawabannya terletak pada sistem perdagangan komoditas yang sengaja dirancang kabur. Para oligarki ekstraktif tidak bekerja secara serampangan. Mereka memadukan kelemahan pengawasan maritim fisik dengan arsitektur hukum perpajakan internasional yang timpang.
Eksploitasi sumber daya alam Indonesia dijalankan dengan prinsip kolonial baru: tanah, hutan, dan ruang hidup warga di Kalimantan serta Sumatra dikeruk hingga hancur menyisakan lubang tambang beracun, sementara nilai tambah finansialnya diparkir rapi di yurisdiksi rendah pajak (tax haven) seperti Singapura.
Data: Dua Jalur Pengurasan Kekayaan Nasional
Penyelidikan mendalam terhadap rantai pasok batu bara nasional membuktikan bahwa kebocoran ekspor berjalan melalui dua mekanisme yang sangat rapi:
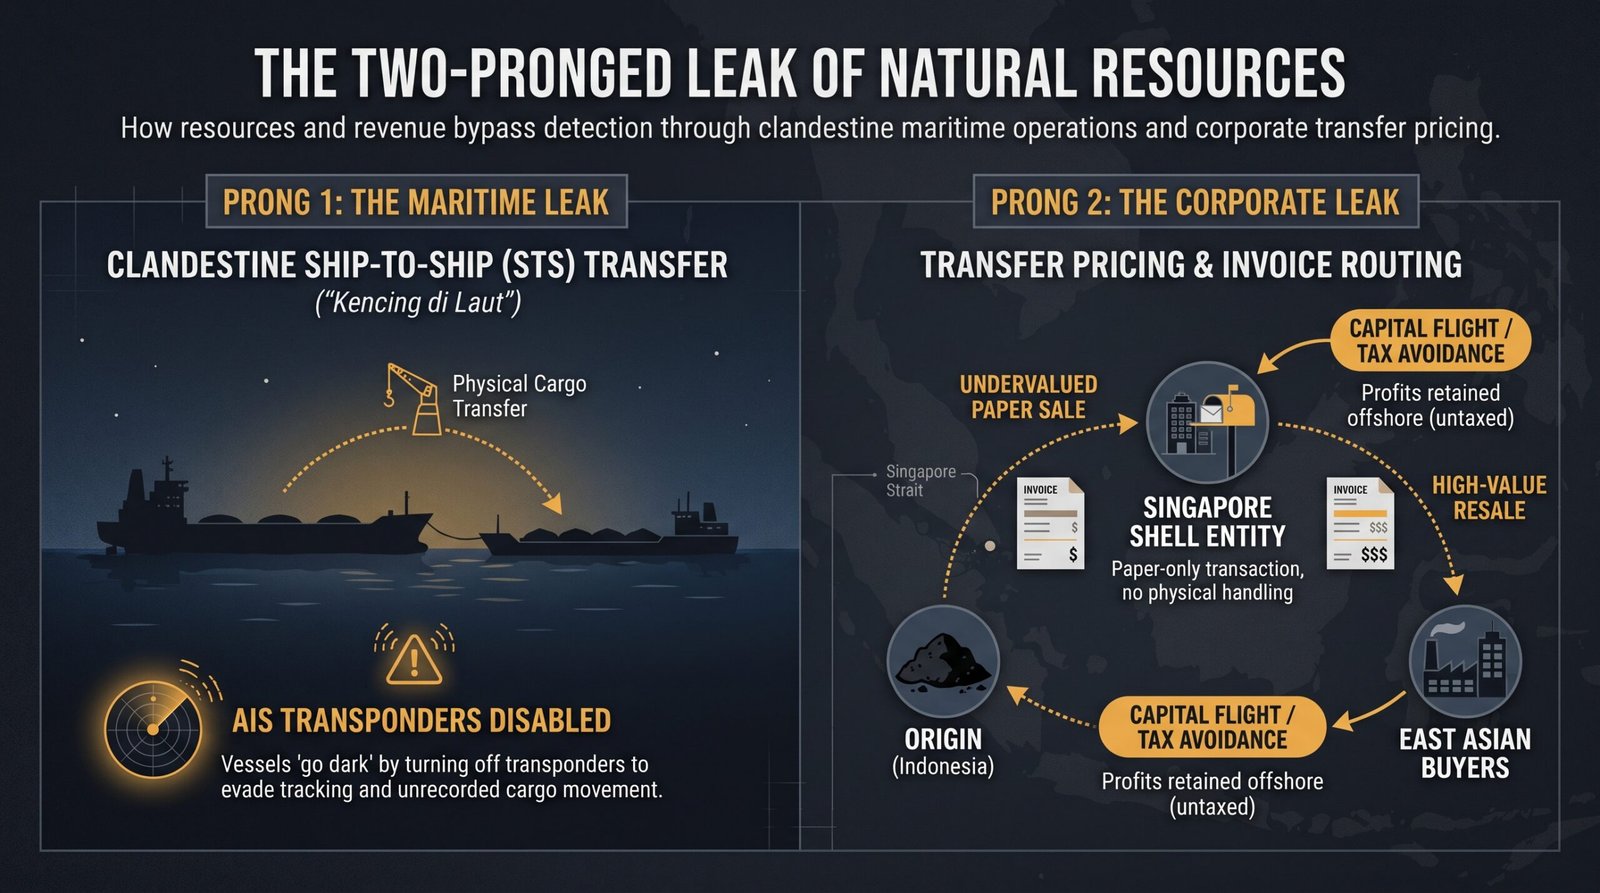
1. Manipulasi Faktur dan Transfer Pricing di Balik Kertas Dagang
Mekanisme ini bekerja sepenuhnya di atas meja kantor ber-AC. Perusahaan tambang di Indonesia menjual batu bara ke perusahaan afiliasi (paper company atau trading arm) yang mereka dirikan di Singapura dengan harga yang ditekan serendah mungkin (under-invoicing).
Misalnya, batu bara berkalori tinggi dijual di atas kertas ke entitas Singapura seharga USD 50 per ton. Di pelabuhan Singapura atau bahkan tanpa pernah menyentuh daratan pulau itu, dokumen ekspor diperbarui. Entitas Singapura kemudian menjual batu bara yang sama ke pembeli akhir di Tiongkok atau India dengan harga pasar riil dunia, katakanlah USD 120 per ton.
Selisih keuntungan sebesar USD 70 per ton tidak pernah masuk ke Indonesia. Laba fantastis itu mengendap di Singapura, terbebas dari pajak penghasilan (PPh Badan) Indonesia, memangkas basis royalti Penerimaan Negara Bukan Pajak (PNBP), dan luput dari kewajiban penempatan devisa hasil ekspor (DHE) di bank domestik.
2. Modus Fisik: “Kencing di Laut” dan Pelesapan Muatan
Jika transfer pricing adalah manipulasi nilai, maka modus kencing di laut adalah manipulasi volume fisik. Tongkang-tongkang pengangkut batu bara yang berangkat dari pelabuhan tikus di pedalaman sungai Kalimantan kerap mematikan Sistem Identifikasi Otomatis (Automatic Identification System/AIS) saat memasuki perairan terbuka atau perbatasan internasional.
Di titik-titik lepas pantai yang minim patroli, terjadi proses pemindahan muatan antarkapal (ship-to-ship transfer). Sebagian batu bara dipindahkan ke kapal kargo lain tanpa manifes resmi. Kapal induk kemudian berlayar menuju pelabuhan transit dengan muatan penuh, sementara dokumen kepabeanan yang dilaporkan ke otoritas Indonesia hanya mencatat separuh dari muatan riil.
| Parameter Modus | Modus “Kencing di Laut” (Fisik) | Skema Transfer Pricing (Finansial) |
| Lokasi Operasi | Perairan lepas pantai, selat perbatasan, titik ship-to-ship. | Yurisdiksi suaka pajak, kantor cangkang di Singapura. |
| Metode Pelaksanaan | Manipulasi volume muatan, mematikan sinyal AIS, pelabuhan tikus. | Manipulasi harga faktur (under-invoicing), paper trading. |
| Kerugian Langsung Negara | Hilangnya royalti PNBP, pelanggaran kedaulatan maritim, penyelundupan fisik. | Penguapan PPh Badan, lenyapnya cadangan DHE, erosi basis pajak. |
| Aktor yang Terlibat | Oknum nakhoda, operator tongkang liar, mafia pelabuhan lokal. | Korporasi multinasional, konsultan pajak, konglomerasi tambang. |
Baca Juga: Modus “Kencing di Laut” dan Transfer Pricing: Mengurai Menguapnya Rp16.144 Triliun dari Ekspor SDA
Antithesis: Alasan Efisiensi Logistik yang Menipu
Pihak asosiasi pertambangan dan pembela skema pasar bebas kerap berdalih bahwa pengiriman ke Singapura adalah keniscayaan logistik global. Argumen yang sering dimunculkan berputar pada efisiensi: Singapura memiliki kedalaman laut yang memadai untuk kapal-kapal raksasa kelas Capesize, fasilitas blending batu bara yang canggih, serta ketersediaan instrumen pembiayaan perdagangan (trade finance) yang tidak dimiliki pelabuhan di Indonesia.
Namun, pembelaan ini gugur ketika dibenturkan dengan data asimetri perdagangan (trade misinvoicing). Data ekspor yang dicatat Badan Pusat Statistik (BPS) Indonesia secara konsisten menunjukkan selisih nilai dan volume yang teramat lebar jika dibandingkan dengan data impor yang dilaporkan negara-negara tujuan akhir.
Jika Singapura murni berfungsi sebagai pelabuhan transit logistik, mengapa pencatatan nilai pabean begitu timpang? Mengapa pula mayoritas entitas pembeli di Singapura dimiliki oleh penerima manfaat akhir (beneficial owner) yang sama dengan pemilik konsesi tambang di tanah air? Fakta ini menegaskan bahwa alasan efisiensi logistik hanyalah kedok legalistik untuk melegitimasi pelarian modal dan penghindaran kewajiban fiskal secara sistematis.
Nalar Warga: Ketidakadilan Fiskal yang Mencekik
Di sinilah letak ironi terbesar yang memukul rasa keadilan masyarakat. Ketika warga negara kelas menengah dan pekerja berpenghasilan pas-pasan terus diburu kewajiban pajak, tarif PPN dinaikkan, dan anggaran subsidi energi dipangkas atas nama disiplin fiskal, ratusan triliun rupiah hasil pengerukan bumi nusantara justru dibiarkan mengalir deras ke luar negeri.
Rakyat di wilayah tambang menanggung seluruh eksternalitas negatif: jalanan rusak akibat truk tambang liar, air sungai tercemar logam berat, anak-anak tewas di lubang tambang yang ditinggalkan tanpa reklamasi, dan infeksi pernapasan yang menjadi santapan harian. Sementara itu, nilai tambah ekonomi dari penderitaan tersebut dinikmati oleh segelintir elit pemilik izin dan kas negara tetangga. Ini bukan sekadar kebocoran ekonomi; ini adalah pengkhianatan terbuka terhadap mandat Pasal 33 UUD 1945.
Synthesis: Memutus Rantai Kebocoran Sistemik
Menghentikan fenomena 60 juta ton batu bara transit Singapura menuntut keberanian politik yang nyata, bukan sekadar keluhan retorik para pejabat di seminar energi. Ada langkah-langkah dekonstruktif yang harus segera dieksekusi:
-
Integrasi Digital SIMBARA dan Satelit Maritim: Sistem Informasi Mineral dan Batubara (SIMBARA) tidak boleh berhenti di gerbang pelabuhan domestik. Sistem ini wajib diintegrasikan secara real-time dengan pelacak satelit maritim untuk mendeteksi anomali rute kapal, pematian sinyal AIS, dan aktivitas transfer ilegal di laut.
-
Audit Forensik Beneficial Ownership dan Transfer Pricing: Direktorat Jenderal Pajak bersama PPATK harus membongkar transaksi antarpihak terafiliasi di Singapura. Penjualan batu bara ke entitas cangkang di luar negeri wajib menggunakan patokan harga pasar riil (indeks global seperti ICI atau Newcastle), bukan harga buatan internal korporasi.
-
Pertukaran Data Otomatis Antarnegara (AEOI) Khusus Komoditas: Pemerintah Indonesia harus mendesak implementasi pertukaran data kepabeanan bilateral secara langsung (bilateral customs data exchange) dengan Singapura, Tiongkok, dan India guna mencocokkan angka manifes ekspor-impor secara presisi.
-
Penegakan Hukum Tanpa Kompromi terhadap Pelanggaran DHE: Penempatan Devisa Hasil Ekspor di dalam negeri tidak boleh sekadar menjadi macan kertas perbankan. Sanksi pencabutan izin ekspor dan pembekuan operasi tambang harus dijatuhkan kepada korporasi yang terbukti menyembunyikan rente komoditas di luar negeri.
Negara tidak boleh terus berposisi sebagai penonton yang tak berdaya di hadapan kelihaian oligarki tambang. Menyelamatkan puluhan juta ton batu bara dari labirin transit ilegal adalah ujian paling mendasar bagi kedaulatan ekonomi Indonesia: apakah sumber daya alam ini benar-benar dikelola untuk kemakmuran rakyat, atau dibiarkan terus menguap demi kemewahan segelintir elit lintas negara?